



Nuo rugpjūčio pirmąjį būstą įsigyjantys gyventojai gali skolintis su 10 proc. pradiniu įnašu, tačiau neužtikrinama, jog bankas tokį finansavimą suteiks. Finansų įstaigos vertina ne tik pirkėjo atitiktį nustatytiems kriterijams, bet ir jo pajamas, kredito istoriją, finansinius įsipareigojimus bei perkamo būsto likvidumą.
STRAIPSNIS TRUMPAI
- Bankai ne visiems pirmojo būsto pirkėjams suteikia galimybę skolintis su 10 proc. pradiniu įnašu.
- Sprendimą lemia pajamos, kredito istorija, įsipareigojimai ir perkamo būsto likvidumas.
- Net panašiose situacijose esantiems pirkėjams bankai gali pasiūlyti skirtingas finansavimo sąlygas.
Taip pat skaitykite
„Pradžia buvo baisi“
Socialiniame tinkle „Reddit“ užvirė diskusija apie galimybę būstą įsigyti su 10 proc. pradiniu įnašu. Žmonės dalijosi patirtimi, kokiems būstams bankai sutiko suteikti tokį finansavimą ir kokių papildomų sąlygų iškėlė.
Diskusiją pradėjęs socialinio tinklo naudotojas teiravosi, ar tokį finansavimą pavyko gauti perkantiems tiek naujos, tiek senos statybos būstą.
Štai vienas pasakojo, kad paskolą su 10 proc. pradiniu įnašu 2026 m. statybos A++ energinės klasės būstui Vilniuje sutiko suteikti ne visi bankai.
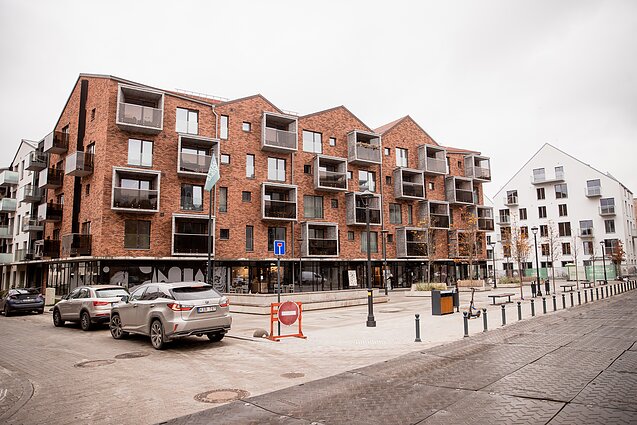
„Pradžia buvo baisi, nes sulaukėme vien neigiamų atsakymų, tačiau galiausiai rinkomės iš dviejų bankų“, – dalijosi internautas. Jis pridūrė, kad pasirinktas bankas iškėlė sąlygą, jog vienas iš bendraskolių atlyginimą gautų į šį banką, o kitam leido likti savo pagrindiniame banke.
Kitas diskusijos dalyvis pasakojo, kad jam pavyko gauti paskolą su 10 proc. pradiniu įnašu 2026 m. statybos A+ energinės klasės dviejų kambarių butui su daline apdaila Vilniaus Vilkpėdėje.
Dar vienas internautas, bandantis gauti tokį finansavimą 2023 m. statybos A+ energinės klasės būstui Vilniuje, teigė, kad dauguma bankų į tokį prašymą žiūrėjo skeptiškai.
„Teiravausi su preliminaria sutartimi, tai kol kas visi bankai žiūri skeptiškai, ir matos, kad nelabai nori duoti“, – rašė jis.
Pradžia buvo baisi, nes sulaukėme vien neigiamų atsakymų.
Interneto naudotojas
Nėra pareiga
Lietuvos banko Finansinio stabilumo departamento vyresniojo ekonomisto Lauryno Skirgailos teigimu, paskolų su 10 proc. pradiniu įnašu dalis per pirmuosius pakeitimų galiojimo mėnesius augo.
Lietuvos banko duomenimis, rugpjūčio ir rugsėjo mėnesiais pirmojo būsto pirkėjai sudarė maždaug trečdalį naujų būsto paskolų gavėjų.
Tiesa, L. Skirgaila pabrėžia, kad šis pradinio įnašo reikalavimas yra mažiausia leistina riba, o ne kredito davėjo pareiga. Kredito davėjas turi teisę taikyti griežtesnes paskolos sąlygas, įskaitant ir didesnį pradinį įnašą.

Taip pat dalis gyventojų didesnį įnašą įneša savo pasirinkimu, o ne dėl to, kad tokias sąlygas pasiūlo kredito davėjas, pastebėjo L. Skirgaila.
„Tokį sprendimą paprastai lemia siekis sumažinti įsiskolinimo sumą ir paskolos mėnesio įmokas, kai finansinės galimybės leidžia padengti didesnę dalį būsto kainos nuosavomis lėšomis“, – komentavo jis.
Kodėl ne visiems pavyksta pasiskolinti su 10 proc. įnašu?
Įsigaliojus atnaujintoms Atsakingojo skolinimo nuostatoms, gyventojai aktyviau domėjosi galimybe būstą įsigyti su 10 proc. pradiniu įnašu, teigė pastebinti „Luminor“ banko būsto finansavimo srities vadovė Laura Žukovė.

Vis dėlto bendrą būsto rinkos aktyvumą šiuo metu, pasak jos, labiau lemia gyventojų lūkesčiai, pajamos, būsto pasiūla ir palūkanų normų aplinka.
„Būsto rinka buvo itin aktyvi ir iki rugpjūčio 1 d., tad pasikeitus nuostatams matomas tik nežymus užklausų dėl būsto paskolų augimas“, – tvirtino L. Žukovė.
Jos teigimu, naujos rugsėjo ir spalio mėnesio sutartys su 10 proc. pradiniu įnašu sudarė apie 4 proc. visų „Luminor“ išduotų būsto paskolų.
Banko duomenimis, tik maždaug kas trečias klientas renkasi anksčiau galiojusią minimalią 15 proc. pradinio įnašo ribą, o vidutiniškai gyventojai sukaupia daugiau nuosavų lėšų ir nesiskolina maksimaliai.
Vis dėlto L. Žukovė pritarė, kad galimybė skolintis su 10 proc. pradiniu įnašu taikoma ne visiems. Ja gali pasinaudoti tie pirkėjai, kurie paskolą ima gyvenamosios paskirties būstui įsigyti ar statyti ir šiuo metu neturi bei pastaruosius penkerius metus nėra turėję jokio nekilnojamojo turto.
Tiesa, verta pastebėti, jog kai paskolą ima keli asmenys, šią sąlygą turi atitikti kiekvienas bendraskolis.
Pasikeitus nuostatams, matomas tik nežymus užklausų dėl būsto paskolų augimas.
L. Žukovė
Bankai vertina ne tik pajamas, bet ir patį būstą
Viena iš priežasčių, dėl kurių klientai negali pasinaudoti mažesnio pradinio įnašo galimybe, yra nepakankamai tvarios pajamos norimai paskolos sumai gauti, atkreipė dėmesį SEB banko Privačių klientų finansavimo departamento vadovas Simonas Norbutas. Paskolos įperkamumui įtakos taip pat turi EURIBOR palūkanų normos.
„Visi prašymai vertinami individualiai, atsižvelgiant į konkrečią kliento situaciją ir įsigyjamą turtą. Taigi mažesnis pradinis įnašas savaime neužtikrina galimybės gauti būsto paskolą – vertinamas visas kliento finansinis pajėgumas ir perkamo turto perspektyvos“, – komentavo S. Norbutas.
Visi prašymai vertinami individualiai.
S. Norbutas
Svarbu ir būsto statybos metai, klasė bei vieta
„Urbo“ banko Verslo tarnybos direktorius Julius Ivaška pritarė, kad net ir atitikus minėtus kriterijus, mažesnis pradinis įnašas nėra garantuojamas.
J. Ivaška atkreipia dėmesį, kad vertinamas ne tik pajamų dydis, bet ir jų pobūdis. Pavyzdžiui, dividendų pajamos vertinamos atsižvelgiant į jų reguliarumą ir tęstinumą.
Svarbus ir pats įsigyjamas būstas. Vertinama ne tik jo rinkos vertė ir būklė, bet ir statybos metai, energinio naudingumo klasė, baigtumas bei vieta.
„Šios aplinkybės gali turėti įtakos turto likvidumui, jo vertei ateityje ir banko siūlomoms finansavimo sąlygoms. Tai ypač aktualu perkant būstą su mažesniu pradiniu įnašu, nes tokiu atveju didesnė turto vertės dalis finansuojama skolintomis lėšomis, todėl didėja su galimu nekilnojamojo turto kainų kritimu susijusi rizika tiek kredito įstaigai, tiek pirkėjui“, – dėstė J. Ivaška.
Pavyzdžiui, mažiau likvidžiam, atokesnėje vietovėje esančiam ar prastesnės būklės būstui gali būti reikalingas didesnis nuosavų lėšų indėlis, antrino Ernesta Markevič, „Citadele“ banko būsto paskolų padalinio Lietuvoje vadovė.
Galutinis sprendimas dėl finansavimo sąlygų priimamas tik įvertinus visus reikalingus dokumentus, įskaitant turto vertinimo ataskaitą, informaciją apie pradinio įnašo kilmę bei kitus konkrečiu atveju aktualius duomenis.
„Kartais būtent šiame etape paaiškėja papildomos aplinkybės, susijusios su turto teisiniu statusu, paskirtimi ar faktine būkle, kurios gali turėti įtakos galutinėms finansavimo sąlygoms“, – akcentavo E. Markevič.
„Todėl net ir pirmojo būsto pirkėjo kriterijus atitinkančiam klientui gali būti taikomas didesnio nei 10 proc. pradinio įnašo reikalavimas, o jei kliento finansinės galimybės įvertinamos kaip nepakankamos, finansavimas gali būti ir nesuteiktas.
Dėl šių priežasčių net ir panašiose situacijose esantiems būsto pirkėjams gali būti pasiūlytos skirtingos finansavimo sąlygos“, – dėstė J. Ivaška.
Net ir pirmojo būsto pirkėjo kriterijus atitinkančiam klientui gali būti taikomas didesnio nei 10 proc. pradinio įnašo reikalavimas.
J. Ivaška
Tuo tarpu Tomas Pulikas, „Swedbank“ Vartojimo paskolų ir automobilių finansavimo departamento vadovas, sako, kad mažesnis pradinis įnašas apskritai dažniausiai reiškia didesnę finansinę naštą.
„Didesnes mėnesines paskolos įmokas ir didesnę per visą paskolos laikotarpį sumokamų palūkanų sumą, todėl tokią galimybę atsargiai vertina ir patys klientai“, – tikino T. Pulikas.
Mažesnis pradinis įnašas klientams dažniausiai reiškia didesnę finansinę naštą.
T. Pulikas
Sumažėjo nuo 15 iki 10 proc.
LRT.lt primena, kad nuo 2026 m. rugpjūčio 1 d. įsigaliojo Lietuvos banko atnaujintos Atsakingojo skolinimo nuostatos, leidžiančios pirmąjį būstą įsigyti su 10 proc. pradiniu įnašu. Anksčiau minimali pradinio įnašo riba siekė 15 proc.

Lietuvos banko valdybos pirmininkas Gediminas Šimkus yra teigęs, kad pirmojo būsto paskolos laikomos mažiau rizikingomis, nes žmonės labiau linkę išsaugoti savo namus, todėl, jo vertinimu, tikslinga mažinti pradinio įnašo reikalavimą.
Be to, sparčiai kylant būsto kainoms, sukaupti 15 proc. pradinį įnašą tampa sunku net ir finansiškai pajėgiems pirkėjams.
Įsigyjant antrą ar paskesnį būstą, išlieka 30 proc. pradinio įnašo reikalavimas. Vis dėlto numatyta išimtis – skolintis su 15 proc. įnašu galima, jei asmuo jau yra grąžinęs daugiau nei pusę kiekvienos turimos būsto paskolos sumos.